



Bước sang quý 4/2026, nền kinh tế công nghiệp Hàn Quốc đang trải qua một đợt phân hóa chưa từng có tiền lệ. Trong khi các trụ cột truyền thống như sản xuất ô tô, pin xe điện, hóa dầu và đóng tàu đối mặt với áp lực dư cung và cạnh tranh gay gắt, thì lĩnh vực bán dẫn lại trở thành cứu cánh tăng trưởng duy nhất nhờ sự bùng nổ không ngừng nghỉ của hạ tầng trí tuệ nhân tạo toàn cầu.
Tái cấu trúc dòng vốn: Cuộc đua định vị thế hệ HBM4
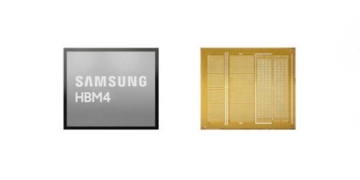
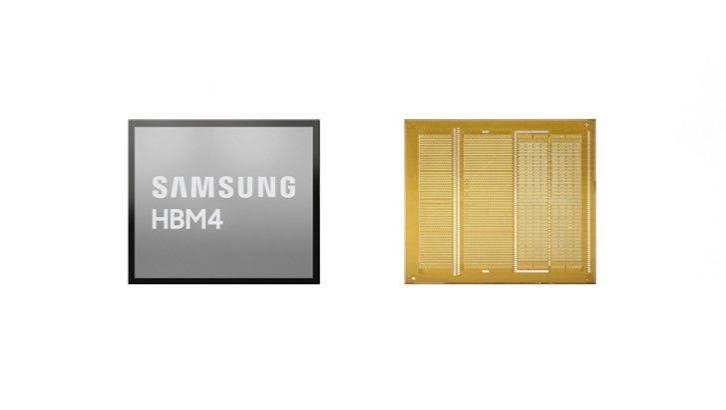
Báo cáo chiến lược do Thông tấn xã Việt Nam (TTXVN) ghi nhận tại Seoul sáng 26/10/2026 trên Bnews.vn phản ánh việc Samsung Electronics và SK hynix đang điều chỉnh toàn bộ kế hoạch kinh doanh cho chu kỳ 2026–2027 để dồn trọng tâm vào HBM4.
Khác với các thế hệ bộ nhớ trước đây, HBM4 đánh dấu bước nhảy vọt mang tính nền tảng về kiến trúc đóng gói tiên tiến:
- Nhân đôi số kênh giao tiếp (I/O Expansion): HBM4 mở rộng giao diện bus từ 1.024-bit lên 2.048-bit, đẩy băng thông bộ nhớ của một cụm chip vượt ngưỡng 4 TB/giây với tốc độ truyền dữ liệu trên mỗi chân pin đạt trên 11.7 Gbps.
- Ứng dụng kỹ thuật đúc chip tiên tiến cho đế nền (Base Die Logic): Thay vì sử dụng quy trình DRAM truyền thống cho lớp đế (base die), HBM4 đòi hỏi sự phối hợp với các tiến trình logic 3nm và 4nm tiên tiến, tạo nên sự gắn kết trực tiếp giữa các nhà sản xuất bộ nhớ Hàn Quốc với các xưởng đúc bán dẫn và hệ sinh thái máy chủ AI của phương Tây.
Tác động lan tỏa: Cú sốc chi phí linh kiện đối với ngành di động
Dù mang lại biên lợi nhuận rực rỡ cho các nhà sản xuất bán dẫn thượng nguồn, làn sóng ưu tiên năng lực đúc cho HBM lại tạo ra hiệu ứng chèn ép (crowding-out effect) đối với thị trường DRAM di động (LPDDR5X, LPDDR6) và bộ nhớ flash NAND:
- Cắt giảm hạn ngạch sản xuất DRAM tiêu dùng: Để đáp ứng các đơn đặt hàng HBM dày đặc từ các trung tâm dữ liệu siêu quy mô (hyperscalers), các nhà sản xuất buộc phải chuyển đổi một phần dây chuyền quang khắc EUV từ DRAM thương mại sang sản xuất chip nhớ AI.
- Áp lực lên cơ cấu giá thành sản phẩm (BOM Cost): Đối với các nhà sản xuất thiết bị gốc (OEM) di động, giá bộ nhớ tăng trực tiếp bào mòn biên lợi nhuận vốn đã mỏng manh sau nhiều năm thị trường bão hòa. Dự báo trong năm 2027, các hãng smartphone sẽ đứng trước hai lựa chọn: tăng giá bán lẻ để bù đắp chi phí linh kiện, hoặc chấp nhận hạ tiêu chuẩn cấu hình bộ nhớ trên các dòng máy thương mại đại chúng.
Rủi ro tập trung và tính bền vững của siêu chu kỳ AI
Mặc dù triển vọng ngành bán dẫn Hàn Quốc đang ở mức cao nhất, các chuyên gia phân tích cũng cảnh báo về rủi ro phụ thuộc đơn cực vào chi tiêu vốn (CapEx) của một số ít tập đoàn công nghệ lớn. Bất kỳ sự chậm lại nào trong tốc độ hoàn vốn đầu tư (ROI) của các trung tâm dữ liệu AI cũng có thể kích hoạt một đợt suy thoái chu kỳ ngắn hạn.
Sự trỗi dậy của HBM4 không chỉ là chiến thắng công nghệ của Samsung và SK hynix, mà còn là hồi chuông cảnh báo về sự tái cân bằng khắc nghiệt trong chuỗi cung ứng điện tử toàn cầu: nơi mà mọi thiết bị cầm tay từ phổ thông đến cao cấp đều đang phải cạnh tranh từng milimét silicon với các cỗ máy tính toán đám mây.